Соцконтракт: оформлять самозанятость или ИП
На старте самозанятость почти всегда дешевле. Но есть уровень дохода, после которого ИП стоит ровно столько же, а даёт больше.

Если коротко, то на старте выигрывает самозанятость. При доходе около полумиллиона рублей в год она обойдётся вам примерно втрое дешевле, чем ИП, просто потому что фиксированные взносы предпринимателя на таких суммах не окупаются.
Но есть уровень дохода, начиная с которого картина меняется, и меняется неожиданным образом: ИП перестаёт быть дороже. Разберём, где проходит эта граница и что ещё стоит учесть, кроме платежей.
Коротко
- Самозанятость: 4 % с доходов от физлиц, 6 % от компаний и ИП, лимит 2,4 млн ₽ в год, взносов и отчётности нет.
- ИП на упрощёнке: 6 % с доходов плюс фиксированные взносы 57 390 ₽ за 2026 год и 1 % с дохода свыше 300 000 ₽.
- Взносы уменьшают налог на упрощёнке, поэтому на высоких доходах разница между режимами исчезает.
- Выплату по соцконтракту переведут только после регистрации, а не до неё.
- Участники СВО оформляют именно ИП, самозанятость для них по этому направлению не предусмотрена.
Что требует сам соцконтракт
Здесь всё однозначно. Деньги перечисляют только после того, как соцзащита подтвердит, что вы встали на учёт: зарегистрировали ИП либо оформили самозанятость. Порядок именно такой, и попытка получить выплату «под будущую регистрацию» невозможна.
Для обычных получателей доступны оба варианта. А вот для участников СВО, у которых с этого года действует отдельный порядок без проверки дохода, предусмотрена именно предпринимательская деятельность. Остальные условия программы мы разбирали в материале про соцконтракт в 2026 году.
Есть и третий вариант, о котором забывают: ИП может применять налог на профессиональный доход. Тогда вы получаете статус предпринимателя, но платите как самозанятый и не платите фиксированные взносы. Такой гибрид иногда решает вопрос, когда контрагентам нужен именно ИП.
Самозанятость: где она сильна и где заканчивается
Сильные стороны очевидны и неоспоримы. Регистрация занимает несколько минут в приложении, отчётности нет вообще, налог считается автоматически, а фиксированных платежей не существует: нет дохода, нет и налога. Для нового дела с непредсказуемой выручкой это большое облегчение.
Ставки в 2026 году прежние: 4 % при работе с физическими лицами и 6 % с компаниями и предпринимателями. Новичкам даётся налоговый вычет в 10 000 ₽, который какое-то время держит ставки ещё ниже.
Ограничения тоже понятные. Годовой доход не выше 2,4 млн ₽. Нельзя нанимать работников по трудовым договорам. Нельзя перепродавать чужие товары, а это сразу отсекает розницу. И самое важное для долгой перспективы: страховые взносы вы не платите, а значит, пенсионный стаж не идёт и больничные не оплачиваются, если только вы не платите добровольно.
ИП: что добавляется вместе со статусом
Основная разница в фиксированных взносах. За 2026 год это 57 390 ₽, и платить их нужно независимо от того, был у вас доход или нет. Плюс дополнительный взнос: 1 % с дохода свыше 300 000 ₽.
Звучит тяжело, но здесь есть механизм, который меняет всю арифметику. Предприниматель без работников уменьшает налог по упрощёнке на сумму уплаченных взносов, причём вплоть до нуля. То есть взносы не добавляются к налогу, а во многом заменяют его.
Взамен вы получаете то, чего нет у самозанятого: идущий пенсионный стаж, оплачиваемые больничные и декретные, возможность нанимать людей, работать с любыми оборотами и перепродавать товар.
Посчитать свои взносы точно можно в калькуляторе взносов ИП, там же учитывается неполный год, если вы регистрируетесь не в январе.
Сравните режимы на своих цифрах
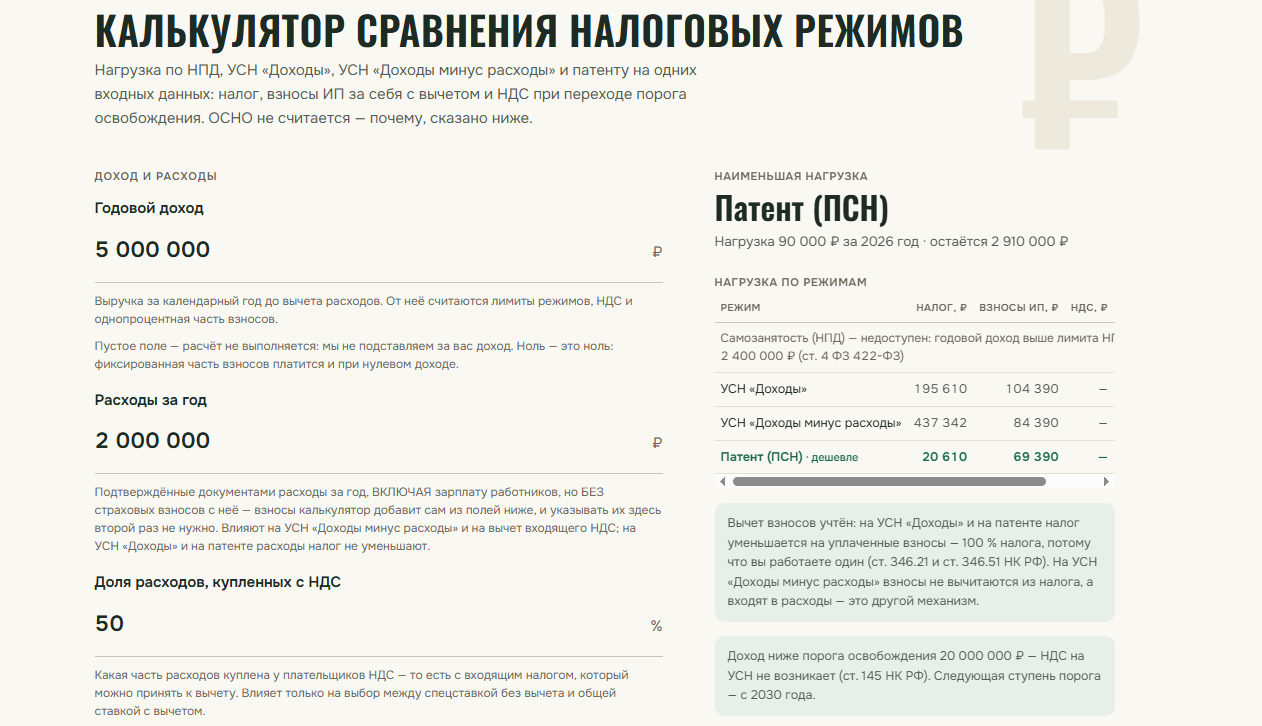
Ниже я приведу расчёт для базовой ставки упрощёнки, но во многих регионах она снижена, иногда до одного процента. Подставьте свою и посмотрите, как сместится граница.
Где проходит граница
Возьмём три уровня годового дохода и посчитаем полную сумму платежей: налог плюс взносы.
Полмиллиона в год. Самозанятый отдаёт 20 000 ₽ при работе с физлицами или 30 000 ₽ при работе с компаниями. Предприниматель на упрощёнке платит около 59 000 ₽, и почти всё это взносы: налог они съедают полностью. Разница в пользу самозанятости очевидная.
Полтора миллиона в год. Здесь происходит перелом. Самозанятый с корпоративными клиентами заплатит 90 000 ₽. Предприниматель на упрощёнке заплатит ровно столько же, около 90 000 ₽, только внутри этой суммы примерно 69 000 ₽ будут взносами, то есть пойдут на вашу пенсию и медицинское страхование, а не просто в бюджет.
Два с половиной миллиона. Самозанятость здесь уже невозможна, лимит исчерпан. Остаётся ИП.
Отсюда простое правило. Работаете с физическими лицами, и самозанятость дешевле всегда, потому что ставка 4 % ниже любой альтернативы. Работаете с компаниями, и примерно от полутора миллионов рублей в год выбор перестаёт быть вопросом денег: платите вы одинаково, но у предпринимателя часть суммы возвращается вам в виде социальных гарантий.
Оговорка, без которой расчёт не работает: он сделан для базовой ставки упрощёнки и для предпринимателя без работников. Ваша региональная ставка может быть ниже, и тогда граница сместится.
Ошибка, из-за которой ИП переплачивает
Механизм уменьшения налога на взносы работает не сам собой, и на этом теряют деньги чаще всего.
Суть в сроках. Чтобы взносы уменьшили налог за конкретный период, их нужно учесть в этом периоде, а не свалить одной суммой в конце декабря. Предприниматель, который платит взносы равномерно в течение года, гасит ими авансовые платежи по упрощёнке и в итоге почти ничего не переводит отдельно. Тот, кто вспоминает про взносы в декабре, весь год исправно платит авансы, а потом обнаруживает переплату, которую придётся возвращать или зачитывать.
Второй нюанс касается первого года. Если вы зарегистрировались, скажем, в мае, фиксированный взнос считается не за полный год, а пропорционально числу дней в статусе. Платить полную сумму не нужно, и это одна из тех вещей, о которых новичкам никто не говорит.
Отсюда практический совет на старте: заведите привычку откладывать долю с каждого поступления сразу, а не искать деньги на взносы в конце года. Понять, какую именно долю, помогает расчёт юнит-экономики вашего дела.
Когда статус придётся менять
Планировать это стоит заранее, а не в момент, когда лимит уже превышен.
Самозанятость слетает автоматически в тот момент, когда годовой доход превышает 2,4 млн ₽. Дальше доходы облагаются по общим правилам, и если вы не успели зарегистрировать ИП, ситуация становится неприятной. Поэтому следить за приближением к лимиту нужно самому: приложение об этом заранее не предупреждает так настойчиво, как хотелось бы.
Второй частый повод сменить статус это наём людей. Как только дело перерастает вас одного, самозанятость перестаёт подходить.
Про сам порядок перехода у нас есть подробная инструкция по смене самозанятости на ИП. Отдельно учтите: в период действия соцконтракта любые изменения стоит согласовывать с соцзащитой, потому что вы обязаны вести деятельность и подтверждать это.
Частые вопросы
Облагается ли налогом сама выплата по соцконтракту? — Помощь по социальному контракту не относится к доходам, с которых вы платите налог как предприниматель или самозанятый. А вот выручка от дела облагается обычным порядком по вашему режиму.
Что выбрать, если пока непонятно, пойдёт ли дело? — На старте логичнее самозанятость: нет дохода, нет платежей. Риск потерять деньги на фиксированных взносах в неудачный год здесь нулевой.
Можно ли совмещать работу по найму и самозанятость? — Да, это разрешено. Нельзя оказывать услуги как самозанятый своему нынешнему работодателю или тому, у кого вы работали в последние два года.
Идёт ли пенсионный стаж у самозанятого? — Нет, если вы не платите взносы добровольно. Это главный аргумент в пользу ИП для тех, кто планирует вести дело долго.
Материал носит справочный характер и не является индивидуальной налоговой консультацией. Условия режима НПД установлены Федеральным законом № 422-ФЗ, размеры взносов — статьёй 430 НК РФ. Региональные ставки упрощённой системы устанавливаются законами субъектов. Проверяйте актуальность условий на момент принятия решения.